

登入並加入群聊,暢想更多精彩內容
經濟學家警告稱,高通脹將持續到明年。這些專家越來越擔心,廣泛的通脹壓力將進一步固化,其影響范圍將遠遠超出中東沖突最初引發的能源成本飆升。
盡管迄今為止大多數央行僅實施了微幅加息或未加息,如果通脹持續蔓延,進一步收緊貨幣政策的可能性依然存在。這一預期加劇了全球債券市場的拋售潮。
摩根士丹利首席經濟學家Seth Carpenter表示:“隨著能源價格傳導至核心通脹指標的跡象開始顯現,通脹形勢已變得更加復雜。”
從技術層面看,這種前景對瑞士有利,緩解了結構性通縮風險。瑞士消費者價格同比上漲1%,創下兩年新高,仍明顯低于其他發達經濟體。
水力和核能占該國發電量的90%以上,這為應對能源供應中斷提供了緩沖。自10月初以來,原油價格一直維持在每桶100美元以上。
瑞士央行9月決定將利率維持在0不變。基準10年期政府債券收益率徘徊在0.5%左右,這一水平足以維持企業活力。
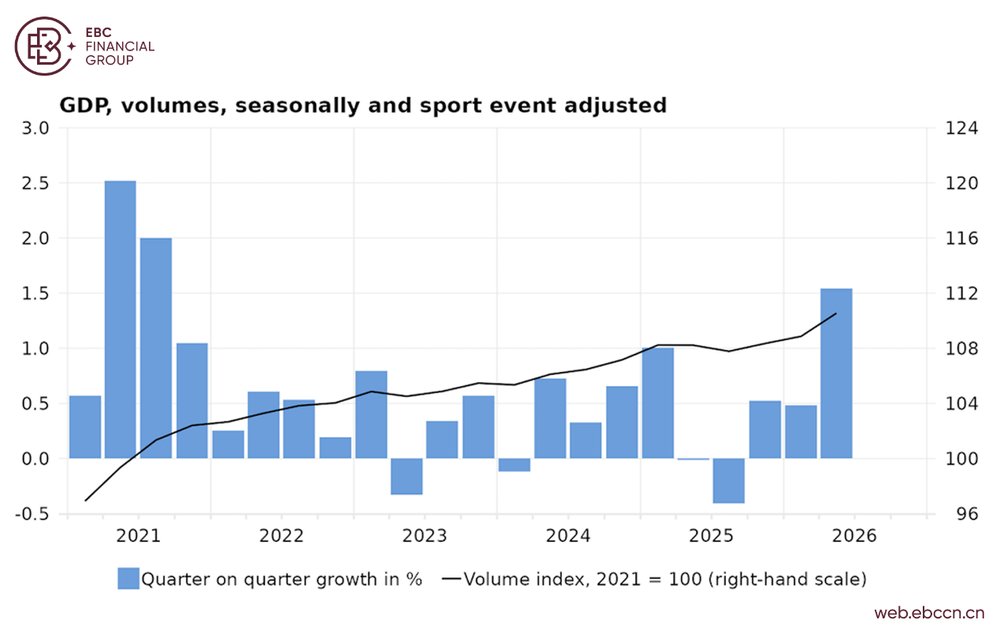
得益于較低的公共債務水平,瑞士能夠輕松消化利率上升帶來的財務負擔。第二季度GDP增長1.5%,創下自2021年第三季度以來的最快增速。
債務炸彈
歐元區主權借貸成本的不斷攀升,再次引發了人們對債務危機可能重演的擔憂,在15年前曾動搖了貨幣聯盟的根基。
多個成員國在沒有外部援助的情況下無法償還或再融資其政府債務,其中“歐豬四國”受沖擊最為嚴重,凸顯出該地區缺乏統一的財政政策、聯邦預算或集中管理機制。
自那以來,歐盟對其金融架構進行了根本性改革。本地銀行持有的本國政府債券比例已從2013年的50%以上降至2026年年中時的41%。
雖然短期內似乎不太可能重演那場沖擊,但一些國家再次發出警報信號。目前法國和德國10年期國債收益率利差已超過150個基點。
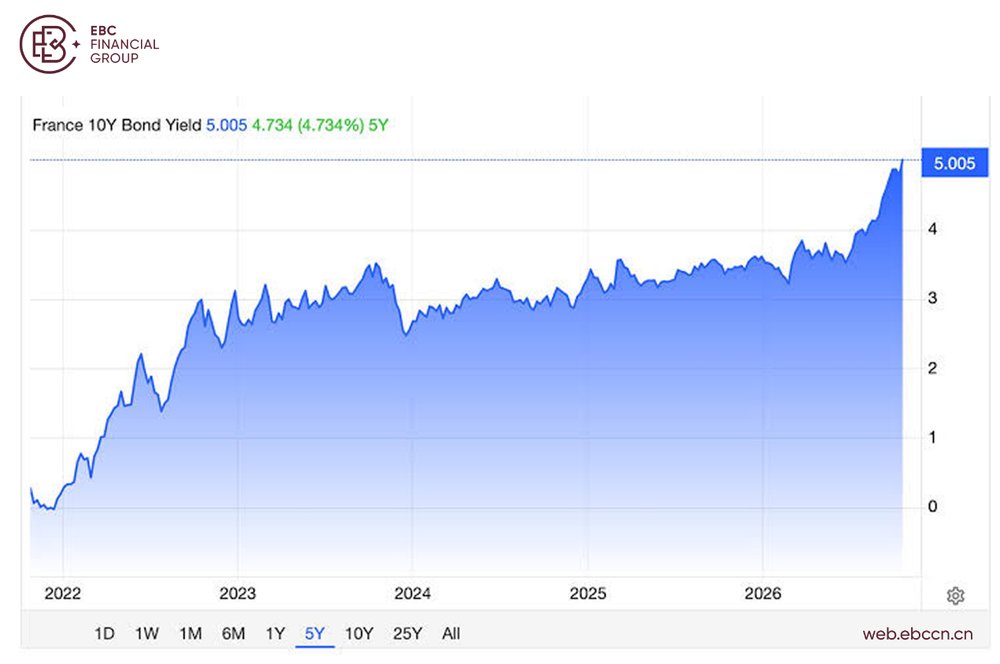
受出口減少影響,法國經濟增速已放緩至幾乎停滯,第三季度萎縮0.1%。社會動蕩可能進一步打擊企業信心,尤其是零售業。
法國政府于9月將2026年的經濟增長預期下調至0.5%,是今年以來的第三次下調。與此同時,馬克龍對政策制定的掌控力薄弱,引發了人們對其能否扭轉局面的質疑。
在其總統任期內,削減社會福利項目的提案陷入停滯。巴黎似乎已完全無計可施,無法達到財政紀律要求。
分離主義勢力
自疫情結束以來,歐盟中那些傳統上的落后國家超越德國,縮小了長期存在的產出缺口,從而為資本一體化奠定了更堅實的基礎。
以旅游業著稱的國家成為了全球旅游和服務需求激增的主要受益者,而這種需求正是解封初期所釋放的。
然而隨著這股東風逐漸減弱,形勢正在發生轉變。例如西班牙雖然維持著多年領先于鄰國的勢頭,分析師預測,到2027年其經濟增長將出現漸進且溫和的放緩。
與此同時,激烈的街頭抗議活動可能助長本已抬頭民粹主義。德國選擇黨將騷亂歸咎于左翼極端主義和失控的移民,與特朗普的言論如出一轍。
這種政治力量在遏制一個中央集權的歐陸形成——這恰恰是擺脫經濟停滯的前提。與之形成鮮明對比的是,瑞士擁有高度確定性。
特朗普政府已警告歐洲,向空客提供的34億美元貸款可能破壞解決世貿組織(WTO)史上最曠日持久爭端的停火協議,進而危及更廣泛的美國-歐盟貿易協定。
目前正在考慮的“歐洲制造”計劃將提高貿易壁壘,很可能招致報復性關稅。除非俄羅斯或伊朗妥協,否則瑞士兌法郎(代碼EURCHF)將保持對歐元的強勢。
【EBC平臺風險提示及免責條款】:本材料僅供一般參考使用,無意作為(也不應被視為)值得信賴的財務、投資或其他建議。
Copyright © 2026 FX110.COM.TW All Rights Reserved

