

登入並加入群聊,暢想更多精彩內容
本周,宏觀經濟數據退居次要位置,地緣政治成為焦點,中東局勢和紐約舉行的聯合國大會上的事件為市場走向提供了主要線索。這使得市場對全球石油供應前景的看法較此前幾周更為樂觀。沙特方面傳出利好消息:此前遭無人機和導彈襲擊受損的東西向輸油管道似乎接近恢復運行,同時該國利用波斯灣“船對船轉運”的替代方案,也有助于提升出口量。
與此同時,美國和伊朗代表團在聯合國大會期間的接觸,讓交易員看到一線希望:即通過外交而非軍事手段,或許能為這場自2月下旬以來持續不斷的沖突降溫。外交渠道重新開啟,加上沙特可觀的出口數據,使得原油價格回落至風險資產更能承受的水平,至少目前如此。
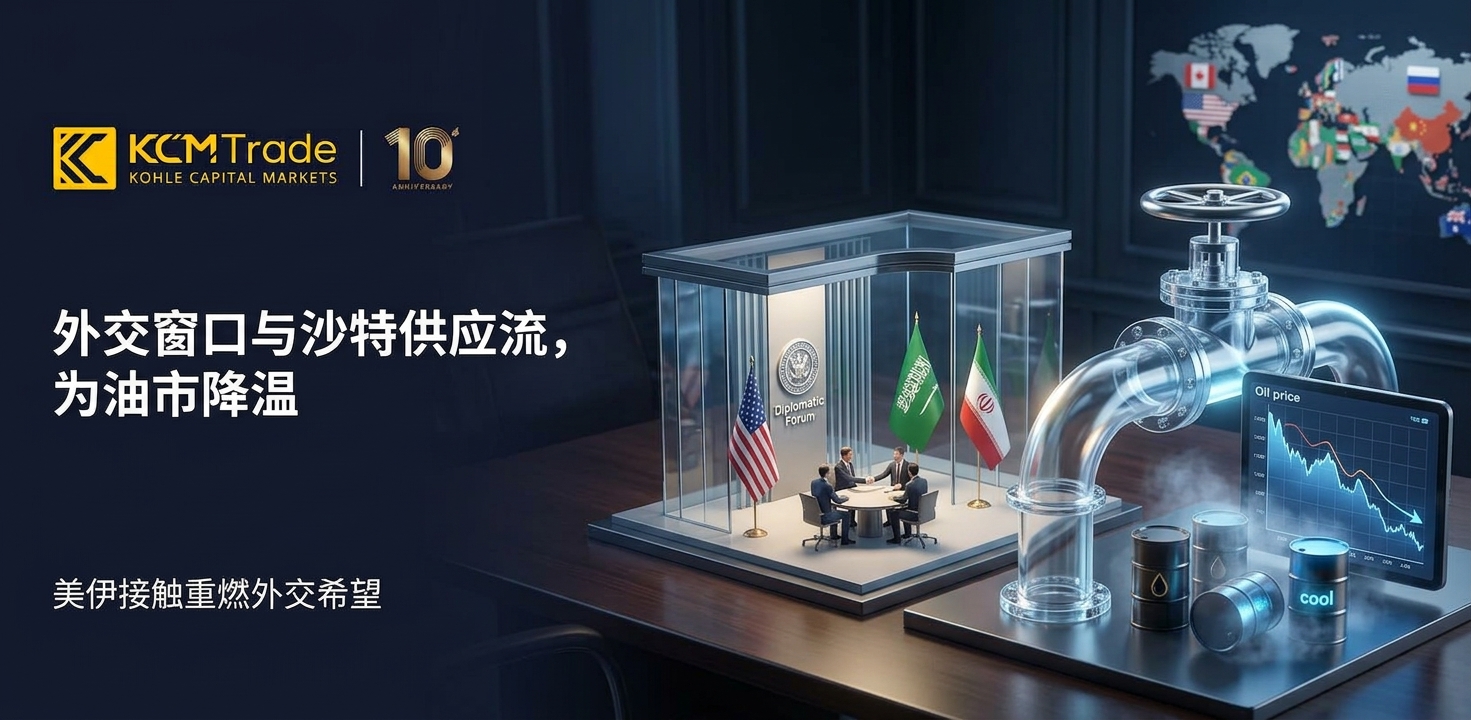
盡管本周油價回落——布倫特和WTI原油均跌破100美元心理關口,其中WTI原油更跌至90美元下方——但如果美伊談判無果而終,或海灣地區的能源基礎設施再遭襲擊,油價可能迅速反彈。
油價下跌在一定程度上緩解了債券收益率帶來的壓力,但絕對水平仍然高企。自美聯儲上周加息以來,美國國債收益率曲線趨平,2年期與10年期國債利差隨之收窄。鑒于收益率曲線持續平坦化往往預示著長期增長前景不佳,這未必是一個積極信號。10年期國債收益率已回落至5%以下,而2年期國債收益率因美聯儲轉向鷹派而保持堅挺。如果收益率曲線繼續趨平,這可能是一個警示信號:可能預示著在高通脹和高利率環境下,經濟增長將面臨挑戰。歸根結底,油價可能仍是中短期內對債券收益率最大的影響因素。若油價能持續保持低位,將有助于緩解美聯儲在未來幾個月面臨的通脹及高收益率帶來的難題。
在貨幣市場上,美元在加息后保持強勢,美元指數維持在100關口上方,最新報于100.5附近。繼日本央行上周以7比2的投票結果決定加息后,日元持續承壓。盡管美聯儲和日本央行都加息25個基點,從而維持了名義利率差,但植田行長的表態缺乏美聯儲主席沃什所展現的鷹派決心,使日元兌美元處于劣勢。
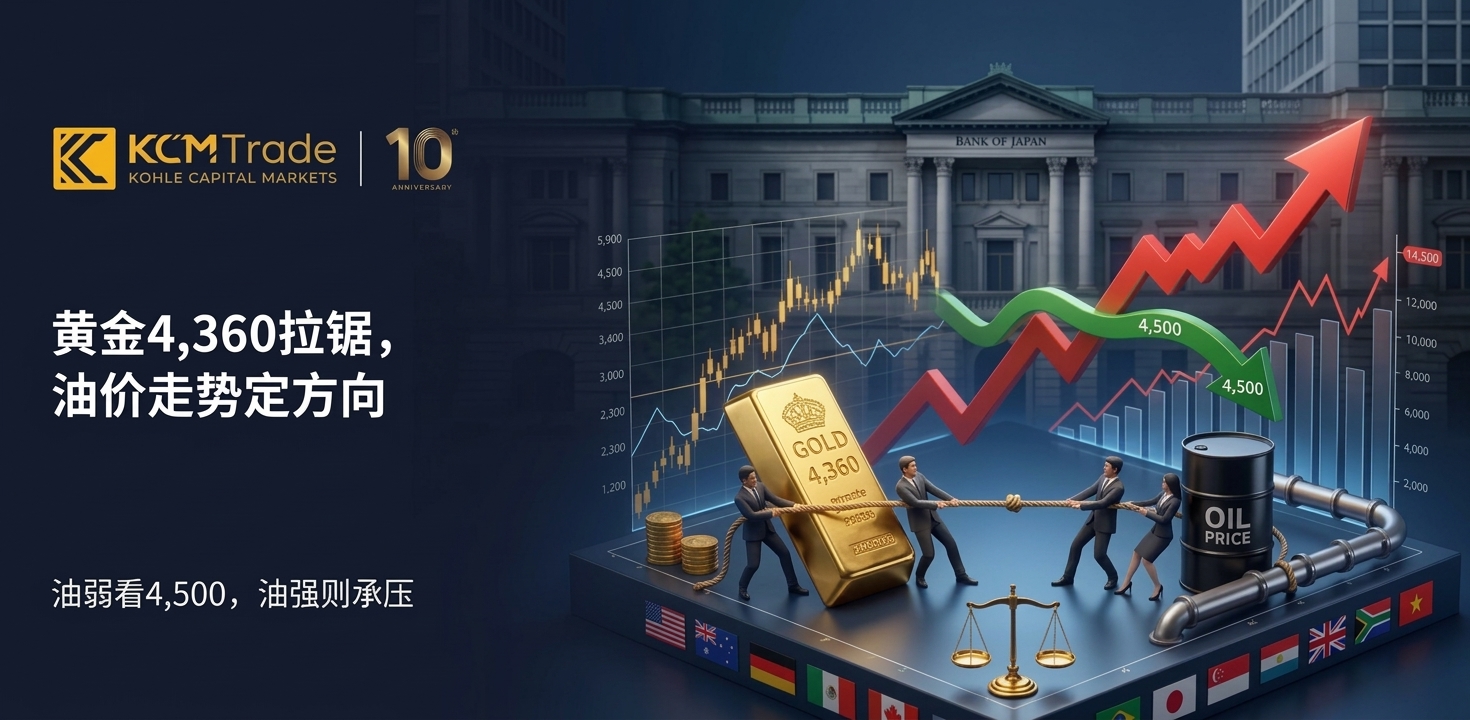
黃金價格在上周因美聯儲鷹派決議而走低后已企穩,并在亞洲早盤交易重新站上4,360美元區域。油價下跌以及隨之而來的短期通脹預期回落,幫助黃金抵御了本月加息的影響,而央行(尤其是中國央行)持續的買入需求也為金價提供了底部支撐。美元走強和國債收益率高企仍構成阻力,油價若大幅反彈也將迅速成為障礙。不過,如果油價繼續走軟,金價重返4,500美元的路徑可能重新打開。短期內需關注的價位包括4,310美元和4,260美元支撐位,以及4,390美元和4,510美元阻力位。
轉向本周晚些時候(周四)的特朗普與習近平會晤,市場預期普遍較低。外界普遍預計,此次會晤更多是象征性的姿態,而非旨在達成實質性行動。如果會晤平穩進行,未出現可能進一步加劇美中關系緊張的新沖突點,市場就可能感到滿意。最可能實現的結果似乎是延長現有的貿易休戰協議(該協議將于11月到期)。至于更具爭議的問題,包括中國稀土出口管制,以及就人工智能競賽準則方面進行實質性協調,目前看來仍將被留在“太難處理”的籃子里。
本周宏觀經濟日歷相對清淡,但市場將密切關注周四公布的美國每周初請失業金人數以及多位美聯儲官員的講話,以尋找關于今年還會有多少次加息及具體時間的線索。納斯達克指數周二創下歷史新高,凸顯了市場對科技股需求依然強勁。對于更廣泛的市場而言,未來油價和債券收益率的走向可能仍將是風險資產的主導影響因素。
總而言之,從風險資產的角度來看,目前的油價水平相對更易于接受,但鑒于美伊沖突尚未得到解決,油價能否維持在這一較為舒適的水平,則完全是另一回事。
Copyright © 2026 FX110.COM.TW All Rights Reserved

