

登入並加入群聊,暢想更多精彩內容
美國時間周四,美股遭遇2020年新冠疫情以來最劇烈的單日拋售之一。科技股集體重挫,芯片板塊遭遇重創,傳統防御性資產也未能幸免。一場圍繞人工智能(AI)的估值調整,正在演變為波及整個美股市場的系統性拋售。
隔夜,納斯達克100指數下跌逾6%,標普500指數重挫4.4%,道瓊斯工業平均指數30只成分股全線收跌。納斯達克100指數自10月6日高點累計回落近15%,市場市值蒸發約2.3萬億美元。從英偉達到存儲芯片,從科技成長股到傳統防御股,市場幾乎沒有避風港。這場暴跌背后,既有AI產業增長預期的松動,也有政治環境變化與流動性收縮帶來的多重沖擊。
AI投資邏輯松動,科技股成為重災區
本輪拋售最直接的沖擊集中在人工智能產業鏈。費城半導體指數單日暴跌12%,創2020年3月以來最大單日跌幅,累計跌幅超過38%,進入技術性熊市。英偉達下跌逾9%,閃迪暴跌22%,西部數據跌17%,芯片及存儲板塊遭遇集中拋售。
市場擔憂正在從AI算力需求轉向基礎設施建設的實際瓶頸。隨著數據中心投資規模持續擴大,土地、電力及廠房供應可能成為制約行業發展的關鍵因素。若基礎設施建設無法匹配預期,芯片產能與市場需求之間可能出現新的失衡,進而影響相關企業的盈利預期。過去支撐科技股估值的AI增長故事,正在接受資本回報率與實際需求的雙重考驗。
政治格局變化,AI產業政策預期生變
除了產業基本面,美國中期選舉后的政治格局變化,也成為市場重新定價的重要因素。此前,投資者押注國會制衡能夠緩和政治及地緣風險。但隨著民主黨在國會取得優勢,市場開始重新評估AI產業及數據中心建設的政策前景。
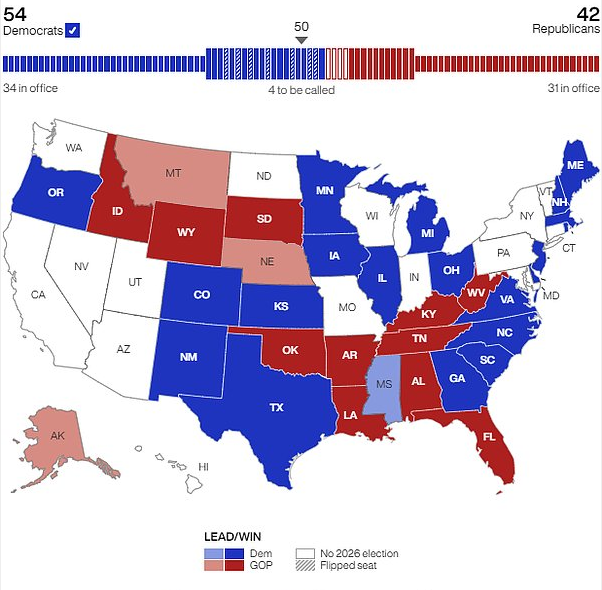
數據中心擴張涉及能源供應、土地使用及大型科技企業資本支出。如果未來監管趨嚴,相關企業的投資計劃和盈利預期可能受到影響。這一擔憂也使拋售從芯片制造商進一步蔓延至數據中心建設、工程建筑及獨立發電商等產業鏈環節。
流動性收縮,拋售演變為系統性風險
更值得警惕的是,本輪調整已經超出科技板塊范疇。必需消費品、公用事業、銀行股及小盤股均受到不同程度沖擊,傳統防御性資產也難以有效抵御市場下跌。與此同時,VIX恐慌指數單日上漲11.57點,收于28.18,創今年3月以來新高。
資金層面,散戶投資者集中拋售科技股,對沖基金及系統性交易策略也開始降低風險敞口。股價下跌進一步觸發風險控制機制、杠桿ETF減倉及趨勢策略賣出,形成負向循環。當機構買盤缺席、散戶持續撤離、量化策略被迫減倉,流動性收縮便成為放大市場跌勢的重要推手。
美股是否見底?市場仍存分歧
對于后市,機構觀點尚未形成共識。Wedbush分析師Dan Ives警告,芯片股仍有10%至12%的進一步下行空間;Fundstrat的Tom Lee則認為,此次AI板塊調整存在過度反應,預計科技股有望從當前水平反彈20%。
接下來,市場需要重點關注三個方向:一是大型科技企業AI資本開支及盈利預期能否維持;二是機構資金是否重新入場,系統性去杠桿壓力能否緩解;三是美國政策走向、地緣政治及利率預期是否出現新的變化。此次美股暴跌,反映出市場對AI產業增長預期、科技股估值及資金流動性的重新審視。單日大跌并不意味著AI長期發展邏輯終結,但過去高度集中的投資主題,顯然正在經歷一輪嚴峻考驗。
對于投資者而言,與其急于判斷市場底部,不如重新審視資產配置與風險敞口。當市場從追逐增長轉向重新定價風險,企業的真實盈利能力與資本回報,將成為決定下一輪行情方向的關鍵。
(特別提示:以上文章僅代表個人觀點,不構成任何操作或投資建議。資料來源為官方網站或網絡平臺。市場有風險,投資需謹慎。)
Copyright © 2026 FX110.COM.TW All Rights Reserved

